Assurance villégiature : définition et fonctionnement
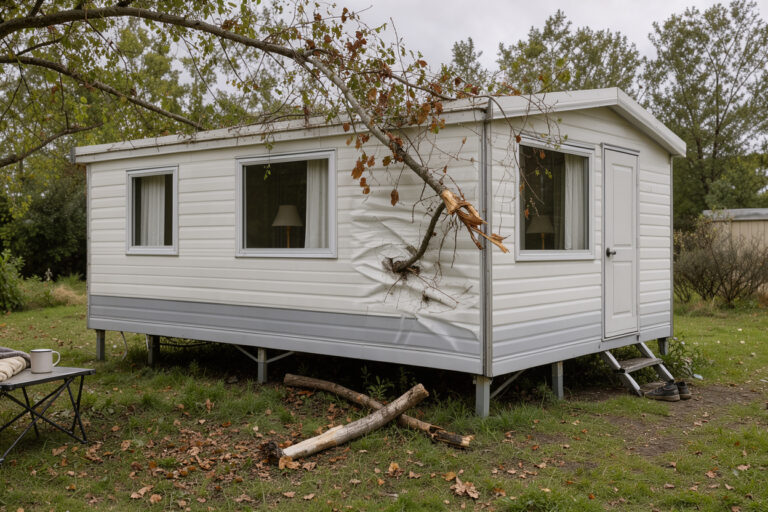
Partir en vacances dans un gîte, une chambre d’hôtes ou un emplacement de camping soulève une question simple, mais rarement anticipée : qui répond des dommages si un incendie, un dégât des eaux ou une casse survient pendant le séjour ? L’occupant n’est ni propriétaire ni locataire habituel du logement. Pourtant, sa responsabilité peut être engagée. C’est précisément ce que couvre l’assurance villégiature. Cet article en pose la définition et le fondement juridique de base. Il présente aussi son fonctionnement général, sans entrer dans le détail des démarches pratiques traitées par ailleurs sur ce site.
À retenir
– L’assurance villégiature est une garantie de responsabilité civile qui couvre un occupant temporaire d’un logement dont il n’est pas propriétaire.
– Elle répond à la présomption de responsabilité du locataire prévue par les articles 1732 et 1733 du Code civil.
– Elle concerne aussi bien les vacanciers en séjour que les hôtes qui accueillent des occupants de courte durée.
– Elle s’active par une déclaration à l’assureur, dans les délais prévus au contrat, accompagnée des justificatifs du séjour et du dommage.
Qu’est-ce que l’assurance villégiature ?
L’assurance villégiature est une garantie de responsabilité civile. Elle couvre les dommages qu’un occupant temporaire peut causer à un logement dont il n’est pas propriétaire, ainsi qu’aux tiers, pendant la durée de son séjour. Elle ne concerne pas la résidence principale ou secondaire habituelle de l’assuré, mais un hébergement occupé ponctuellement : gîte rural, chambre d’hôtes, camping, location saisonnière meublée ou logement réservé entre particuliers.
Un occupant temporaire est une personne qui séjourne dans un logement pour une durée limitée, sans en être ni le propriétaire ni le locataire à titre principal. Ce statut particulier explique pourquoi la loi et les contrats d’assurance encadrent spécifiquement sa responsabilité : contrairement à un locataire classique lié par un bail de longue durée, le vacancier n’a généralement pas signé de contrat de location au sens strict, mais il reste tenu de répondre des dégradations qu’il pourrait causer.
Dans la majorité des cas, la garantie villégiature n’est pas un contrat autonome que l’on souscrit séparément. Elle est le plus souvent une extension incluse dans un contrat multirisque habitation existant, parfois complétée par la garantie responsabilité civile d’une carte bancaire haut de gamme. C’est un point souvent mal expliqué par les comparateurs commerciaux, qui présentent parfois la villégiature comme un produit à part alors qu’il s’agit avant tout d’un mécanisme d’extension de garantie.
Le fondement juridique : ce que prévoit le Code civil
La nécessité de cette garantie découle d’un principe posé par le Code civil : le locataire, ou plus largement l’occupant d’un logement qu’il ne possède pas, est présumé responsable des dommages survenus pendant son occupation, sauf à prouver le contraire.
L’article 1732 du Code civil dispose que l’occupant « répond des dégradations ou des pertes qui arrivent pendant sa jouissance ». Il en est exonéré seulement s’il prouve qu’elles ont eu lieu sans sa faute. L’article 1733 étend cette présomption au cas particulier de l’incendie : l’occupant en est responsable. Il peut s’en exonérer seulement s’il prouve que le sinistre est dû à un cas fortuit, à une force majeure, à un vice de construction, ou qu’il a été communiqué par une maison voisine.
Ce mécanisme de présomption est le même qui fonde, plus largement, l’obligation d’assurance des locataires. Elle est posée par l’article 7 g de la loi n° 89-462 du 6 juillet 1989, qui impose au locataire de s’assurer contre les risques locatifs et de justifier de cette assurance auprès du bailleur. Le service public confirme que cette obligation d’assurance vise notamment les risques locatifs couverts par un contrat multirisque habitation, dont l’extension villégiature reprend la logique. Ce site consacre un article dédié à l’analyse détaillée de l’article 1733 et de ses conséquences pratiques pour un séjour de villégiature ; nous n’en développons ici que le principe. Pour approfondir les notions juridiques utilisées, consultez le lexique de l’assurance villégiature.
En quoi elle diffère de l’assurance habitation classique
L’assurance habitation classique couvre le logement dont l’assuré est propriétaire, ou qu’il loue à titre de résidence principale ou secondaire, dans le cadre d’un bail. L’assurance villégiature, elle, couvre une occupation ponctuelle et temporaire d’un logement tiers, en dehors de tout bail d’habitation classique.
Cette différence a des conséquences sur l’étendue des garanties, sur la durée de couverture et sur les modalités de mise en jeu du contrat. Le ministère de l’Économie rappelle que l’assurance habitation couvre en principe le logement occupé à titre de résidence, ses biens et la responsabilité civile de l’occupant vis-à-vis des tiers. La garantie villégiature en reprend le principe de responsabilité civile, mais l’applique à une occupation ponctuelle hors résidence habituelle. Cette distinction mérite un développement à part entière, que ce site propose dans un article spécifiquement consacré à la comparaison entre assurance villégiature et assurance habitation. Retenez ici le principe général : la villégiature n’est pas un doublon de l’assurance habitation, mais un complément adapté à une situation d’occupation temporaire.
Qui a besoin d’une assurance villégiature ?
Deux profils sont directement concernés par cette garantie.
D’une part, le vacancier qui séjourne dans un hébergement loué pour une courte durée : gîte, chambre d’hôtes, camping, location saisonnière. Il est souvent déjà couvert par l’extension villégiature de son propre contrat multirisque habitation. Il doit néanmoins vérifier que cette extension existe bien et qu’elle couvre le type de logement occupé.
D’autre part, l’hôte qui accueille des occupants de courte durée : propriétaire d’un gîte, loueur en meublé de tourisme, exploitant d’un camping. Il a intérêt à s’assurer que ses clients disposent effectivement d’une couverture de responsabilité civile villégiature. Il peut aussi intégrer cette exigence dans les conditions de réservation, afin de limiter son propre risque en cas de sinistre non couvert.
Dans les deux cas, la vérification de la couverture doit se faire avant le séjour, et non après un sinistre. Pour comparer les options disponibles selon votre profil, consultez nos comparatifs des meilleures assurances.
Comment la garantie s’active en cas de sinistre
Le fonctionnement général de l’activation de la garantie villégiature repose sur trois étapes.
D’abord, la déclaration du sinistre à l’assureur, dans le délai prévu par le contrat à compter de la découverte du dommage. Ensuite, la description précise des faits et la fourniture des justificatifs disponibles : réservation du séjour, constat du dommage, éventuel accord amiable avec le propriétaire du logement. Enfin, l’examen du dossier par l’assureur. Il détermine si le sinistre relève bien de la garantie villégiature et dans quelle limite il est pris en charge, selon les plafonds et exclusions propres au contrat.
Ce site propose des articles dédiés à la procédure complète de déclaration d’un sinistre en villégiature et aux délais applicables ; nous n’en reprenons ici que le principe général de fonctionnement. Pour toute question pratique sur ces démarches, la foire aux questions et les guides pratiques de ce site apportent des compléments utiles.
Questions fréquentes
L’assurance villégiature est-elle un contrat à part ?
Non, dans la grande majorité des cas. Il s’agit le plus souvent d’une extension incluse dans un contrat multirisque habitation existant, parfois complétée par une garantie responsabilité civile de carte bancaire, plutôt que d’un produit d’assurance autonome à souscrire séparément.
Qui est concerné par l’assurance villégiature ?
Deux catégories principales : les vacanciers qui occupent temporairement un logement loué (gîte, chambre d’hôtes, camping, location saisonnière) et les hôtes qui accueillent ce type d’occupants de courte durée et souhaitent s’assurer que leurs clients sont couverts.
Que couvre concrètement la garantie villégiature ?
Elle couvre la responsabilité civile de l’occupant envers le logement occupé et envers les tiers pendant la durée du séjour, dans les limites et conditions fixées par le contrat d’assurance : plafonds d’indemnisation, exclusions et durée maximale de séjour couverte notamment.
En résumé
L’assurance villégiature est une garantie de responsabilité civile qui couvre un occupant temporaire d’un logement dont il n’est pas propriétaire, qu’il s’agisse d’un gîte, d’une chambre d’hôtes, d’un camping ou d’une location saisonnière. Elle répond à la présomption de responsabilité posée par les articles 1732 et 1733 du Code civil, sans se confondre avec l’assurance habitation classique qui couvre le logement principal ou secondaire de l’assuré. Vacanciers et hôtes de courte durée ont chacun intérêt à vérifier l’existence et l’étendue de cette couverture avant le séjour. En cas de sinistre, son activation suit un principe simple : déclaration rapide à l’assureur, justificatifs à l’appui, puis examen du dossier selon les termes du contrat. Pour approfondir chacun de ces points, ce site propose des articles dédiés à la souscription, à la procédure de sinistre, à l’attestation d’assurance et aux spécificités selon le type de logement occupé.