Assurance villégiature pour un gîte rural
Un couple loue un gîte rural pour une semaine de vacances à la campagne. Le dernier jour, une canalisation lâche sous l’évier et inonde la cuisine. Qui prend en charge les dégâts : le vacancier qui occupait les lieux, ou le propriétaire du gîte ? La question revient souvent. Un gîte rural mélange en effet deux logiques d’assurance différentes : celle de l’occupant temporaire et celle du propriétaire du bien. Cet article détaille ce qui est spécifique au gîte rural : son équipement, son éventuel classement ou label, son isolement géographique. Il précise aussi comment se répartissent les responsabilités entre les deux parties.
À retenir
– Le vacancier qui loue un gîte rural doit être couvert par une garantie villégiature, le plus souvent incluse dans son contrat multirisque habitation, pour les dommages qu’il pourrait causer au logement (incendie, dégât des eaux) pendant son séjour.
– Cette responsabilité s’appuie sur l’article 1733 du Code civil, qui présume le locataire responsable de l’incendie sauf preuve contraire.
– La garantie villégiature du vacancier ne remplace pas l’assurance du propriétaire du gîte, qui doit lui-même souscrire une couverture adaptée, souvent une assurance propriétaire non occupant (PNO).
– Un gîte classé Gîtes de France ou en meublé de tourisme n’est pas dispensé de ces règles : le classement porte sur la qualité de l’hébergement, pas sur l’assurance.
– Dans un gîte isolé, l’éloignement des secours et des artisans peut allonger le temps de prise en charge d’un sinistre : mieux vaut vérifier ce point avant le séjour et déclarer tout incident sans attendre.
Le gîte rural, un hébergement meublé à équipement complet
Un gîte rural se distingue d’une chambre d’hôtes ou d’un emplacement de camping par un point simple : le vacancier y dispose d’un logement meublé et autonome, généralement une maison entière ou une dépendance indépendante, à la campagne.
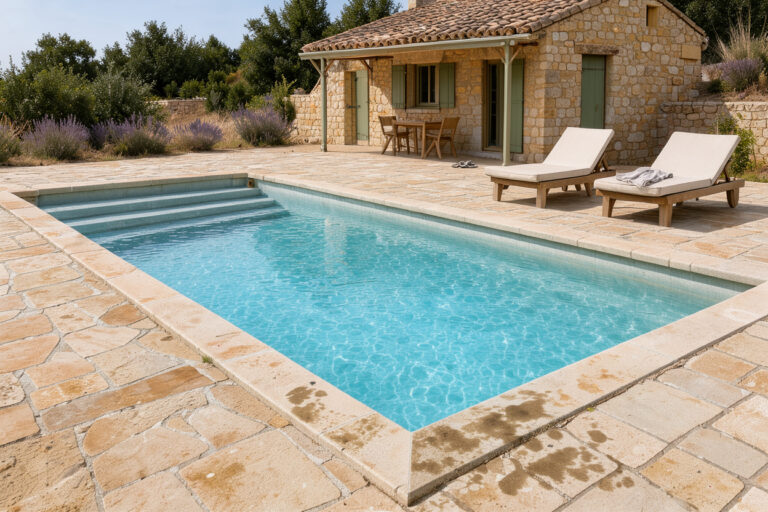
Un gîte rural est un logement meublé indépendant, le plus souvent situé en milieu rural et loué pour de courts séjours. Il est équipé pour un usage autonome : cuisine complète, linge de maison, mobilier, électroménager, et parfois un jardin ou une piscine partagée avec d’autres gîtes du même domaine.
Cet équipement complet a une conséquence directe pour l’assurance : le mobilier et l’électroménager appartiennent au propriétaire du gîte, et restent donc en principe à sa charge en cas d’usure normale ou de panne. En revanche, le vacancier peut voir sa responsabilité engagée s’il endommage ce mobilier par sa faute : un feu de cheminée mal éteint, un appareil électroménager mal utilisé qui prend feu, une fuite provoquée par une manipulation négligente. C’est dans ces cas que la garantie villégiature de son propre contrat d’assurance habitation intervient.
Le label Gîtes de France et le classement en meublé de tourisme
Beaucoup de gîtes ruraux affichent un label ou un classement. Il est utile de distinguer les deux, car ni l’un ni l’autre ne concerne directement l’assurance.
Gîtes de France est un réseau associatif qui labellise des hébergements selon des critères de confort et d’accueil ; ce label est une démarche privée et volontaire du propriétaire. Le classement en meublé de tourisme, lui, est une démarche officielle encadrée par les pouvoirs publics. Il attribue de 1 à 5 étoiles selon une grille de critères de confort et d’équipement, et les modalités de cette procédure sont détaillées sur service-public.fr.
Ni le label Gîtes de France ni le classement en meublé de tourisme ne remplacent ou ne garantissent une couverture d’assurance. Ils renseignent sur la qualité ou la catégorie de l’hébergement, pas sur les responsabilités en cas de sinistre. Un gîte classé 3 étoiles peut très bien être loué sans que son propriétaire ait vérifié que son locataire est assuré, et inversement.
Pour approfondir les critères de choix d’un contrat adapté à un séjour de ce type, consultez nos guides sur l’assurance villégiature.
La responsabilité du vacancier pendant son séjour
Répondons d’abord à la question posée en introduction : dans la plupart des cas, c’est le vacancier occupant qui doit prouver qu’il n’est pas responsable d’un sinistre survenu pendant son séjour, et non l’inverse.
Le droit français pose en effet une présomption de responsabilité à la charge du locataire. Selon l’article 1733 du Code civil, « il répond de l’incendie, si le contraire n’est prouvé ». Il peut toutefois s’exonérer en démontrant que l’incendie provient d’un cas de force majeure, d’un vice de construction, ou qu’il lui a été communiqué par une maison voisine. L’article 1735 du même code étend cette responsabilité aux dommages causés par les personnes de sa maison. Cela inclut les autres occupants du gîte pendant le séjour, comme les membres de la famille ou les invités.
Ces articles ont été écrits pour le bail d’habitation classique, mais la jurisprudence et la pratique assurantielle les appliquent également aux locations meublées de courte durée, dont relève le gîte rural. Concrètement, si un incendie se déclare dans le gîte pendant le séjour, le vacancier est présumé responsable, sauf à prouver le contraire.
La garantie villégiature est une extension de l’assurance multirisque habitation. Elle couvre la responsabilité civile de l’assuré lorsqu’il occupe temporairement un logement de vacances — gîte, location saisonnière, chambre d’hôtes — pour les dommages qu’il pourrait causer à ce logement, notamment l’incendie et le dégât des eaux. France Assureurs décrit ce mécanisme comme courant dans les contrats d’assurance habitation français : il évite au vacancier de devoir souscrire un contrat spécifique à chaque séjour.
Dans la pratique, cette garantie figure déjà dans la grande majorité des contrats multirisque habitation. Son plafond et ses exclusions varient toutefois d’un assureur à l’autre : mieux vaut vérifier ces points avant de partir, plutôt que de le découvrir après un sinistre.
Garantie villégiature du vacancier et assurance PNO du propriétaire : deux couvertures distinctes
Une confusion fréquente consiste à croire que l’assurance du propriétaire du gîte suffit à couvrir tout ce qui peut arriver pendant un séjour. C’est inexact : les deux couvertures répondent à des besoins différents et ne se substituent pas l’une à l’autre.
La garantie villégiature protège l’occupant temporaire — le vacancier — pour les dommages qu’il pourrait causer au logement pendant son séjour. Elle relève du contrat d’assurance habitation personnel du vacancier.
L’assurance propriétaire non occupant, ou PNO, protège de son côté le propriétaire du gîte : le bâtiment lui-même, ainsi que sa propre responsabilité civile en tant que bailleur. Elle couvre aussi les périodes où le gîte est inoccupé entre deux locations. Cette assurance est particulièrement adaptée à la location saisonnière, puisqu’elle continue de couvrir le bien même hors occupation, contrairement à une assurance habitation classique d’occupant. Lorsque le gîte fait partie d’une copropriété, la loi Alur rend d’ailleurs cette assurance PNO obligatoire pour le propriétaire, qu’il occupe ou non le bien.
Autrement dit, le propriétaire d’un gîte rural qui ne souscrit qu’une assurance PNO reste sans protection si son bâtiment ne comporte pas cette clause. De même, le vacancier qui ne dispose pas d’une garantie villégiature dans son propre contrat reste exposé s’il cause un sinistre pendant son séjour, quelle que soit l’assurance du propriétaire. Beaucoup de contrats de location de gîte demandent d’ailleurs au locataire de justifier d’une assurance couvrant sa responsabilité de séjour avant l’arrivée.
Le cas du gîte isolé en pleine campagne
Une spécificité du gîte rural, par rapport à d’autres hébergements de vacances plus urbains, tient à sa localisation : beaucoup de gîtes sont situés en pleine campagne, loin d’un village ou d’un artisan disponible rapidement.
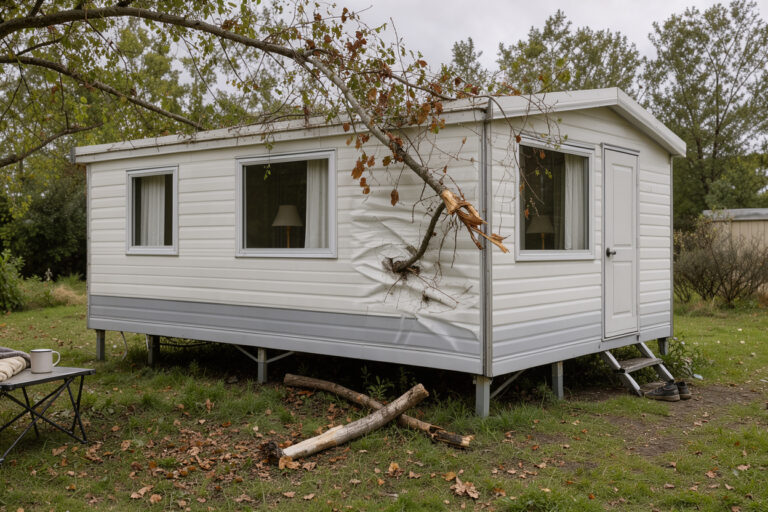
Cet éloignement ne change rien aux règles de responsabilité vues plus haut, mais il a une conséquence pratique importante. En cas de sinistre — dégât des eaux, début d’incendie, panne d’un équipement essentiel — le délai avant qu’un plombier, un électricien ou un expert d’assurance puisse intervenir sur place peut être sensiblement plus long qu’en zone urbaine. Faute de donnée chiffrée publique et vérifiable sur ce délai moyen, il n’est pas possible d’avancer un chiffre précis ici. Ce point reste donc qualitatif.
Deux réflexes limitent les conséquences de cet éloignement :
- avant le séjour, repérer les coordonnées d’urgence transmises par le propriétaire : plombier local, numéro du propriétaire, procédure en cas de coupure d’électricité ou d’eau ;
- en cas de sinistre, le déclarer sans délai à son assureur et au propriétaire du gîte. Il convient aussi de prendre les mesures conservatoires possibles, comme couper l’eau ou l’électricité, pour limiter l’aggravation des dommages en attendant une intervention.
Pour les démarches générales de déclaration d’un sinistre à son assureur, vous pouvez consulter notre lexique de l’assurance villégiature.
Bien choisir son assurance avant un séjour en gîte rural
Avant de partir en gîte rural, il est utile de vérifier trois points sur son propre contrat d’assurance habitation : la présence effective d’une garantie villégiature, le plafond de cette garantie, et les éventuelles exclusions. Certains contrats, par exemple, excluent les piscines partagées ou limitent la couverture des équipements extérieurs comme un jardin aménagé.
Si le contrat d’assurance habitation du vacancier ne comporte pas de garantie villégiature, ou si le vacancier n’a pas d’assurance habitation du tout, une souscription ponctuelle reste possible. Elle est proposée en général par son propre assureur ou, parfois, directement par le propriétaire du gîte au moment de la réservation.
Pour comparer les options disponibles selon son profil, consultez notre comparatif des meilleures assurances villégiature. En cas de doute sur une clause précise de votre contrat, notre FAQ répond aux questions les plus courantes.
Questions fréquentes
Le locataire d’un gîte rural doit-il obligatoirement être assuré ?
Le Code civil ne pose pas une obligation générale de souscrire une assurance pour tout séjour de vacances. Il fait toutefois peser sur le locataire une présomption de responsabilité en cas d’incendie, en vertu de l’article 1733 du Code civil. En pratique, de nombreux contrats de location de gîte exigent du vacancier qu’il justifie d’une assurance couvrant sa responsabilité pendant le séjour. Cela rend la garantie villégiature indispensable dans les faits.
Un gîte classé Gîtes de France est-il assuré automatiquement pour ses locataires ?
Non. Le label Gîtes de France et le classement officiel en meublé de tourisme, décrit sur service-public.fr, portent sur la qualité et la catégorie de l’hébergement, pas sur l’assurance. Le vacancier reste responsable des dommages qu’il pourrait causer au logement, quel que soit le classement du gîte, et doit vérifier sa propre couverture villégiature.
Que faire en cas de sinistre dans un gîte isolé, loin de tout artisan ?
Il faut d’abord limiter l’aggravation des dommages si cela est possible sans danger, par exemple en coupant l’eau ou l’électricité. Il faut ensuite déclarer le sinistre sans délai à son assureur et au propriétaire du gîte. L’éloignement d’un gîte rural peut allonger le temps d’intervention d’un professionnel. Une déclaration rapide permet néanmoins à l’assureur d’organiser au plus vite l’expertise et la prise en charge, même si l’intervention physique prend plus de temps qu’en zone urbaine.
En résumé
Le gîte rural combine un hébergement meublé et autonome avec, souvent, un certain isolement géographique. Sur le plan de l’assurance, deux couvertures coexistent sans se substituer l’une à l’autre. La garantie villégiature protège le vacancier pour les dommages qu’il pourrait causer pendant son séjour, fondée notamment sur l’article 1733 du Code civil. L’assurance du propriétaire, le plus souvent une assurance PNO, protège quant à elle le bâtiment et la responsabilité du bailleur. Ni le label Gîtes de France ni le classement en meublé de tourisme ne dispensent de ces vérifications. Avant de partir, chaque vacancier a intérêt à s’assurer que son contrat d’assurance habitation intègre bien une garantie villégiature adaptée, et à repérer les moyens de contact en cas de sinistre si le gîte est particulièrement isolé.